Vale a pena pegar empréstimo para o negócio? A conta
Pensando em ir ao banco? Faça a conta simples: quanto o empréstimo faz sobrar a mais por mês contra a parcela. Veja quando compensa e quando atrapalha.
Vale a pena pegar empréstimo para o negócio quando o dinheiro a mais que ele traz por mês é maior que a parcela, com folga. Se o empréstimo só serve pra tapar um buraco que volta todo mês, a tendência é o problema crescer. Uma conta simples, feita no caderno, mostra em qual dos dois casos você está.
Essa dúvida anda aparecendo mais, porque a taxa básica de juros vem caindo. Em 16 de setembro de 2026, o Copom baixou a Selic para 13,75% ao ano, no quinto corte seguido. Só que Selic é a taxa de referência. O juro que chega pra você também depende da garantia, do prazo e do risco que o banco enxerga no seu negócio, e costuma demorar a acompanhar a queda. A notícia boa no jornal não quer dizer que a sua parcela vá caber.
Vale a pena pegar empréstimo para o negócio? Faça esta conta
Pega o caderno e responde a duas perguntas:
- Quanto esse dinheiro vai fazer sobrar a mais por mês?
- Quanto vai ser a parcela?
Repara na palavra sobrar. Venda a mais é diferente de sobra a mais. Se você vende R$ 1.000 a mais, mas gasta R$ 200 com material e luz pra fazer esse serviço, a conta usa R$ 800.
Se o que sobra a mais for maior que a parcela, com alguma folga, o empréstimo pode compensar. Se for menor ou igual, você vai trabalhar pra pagar o banco.
Exemplo: a borracharia e o compressor novo
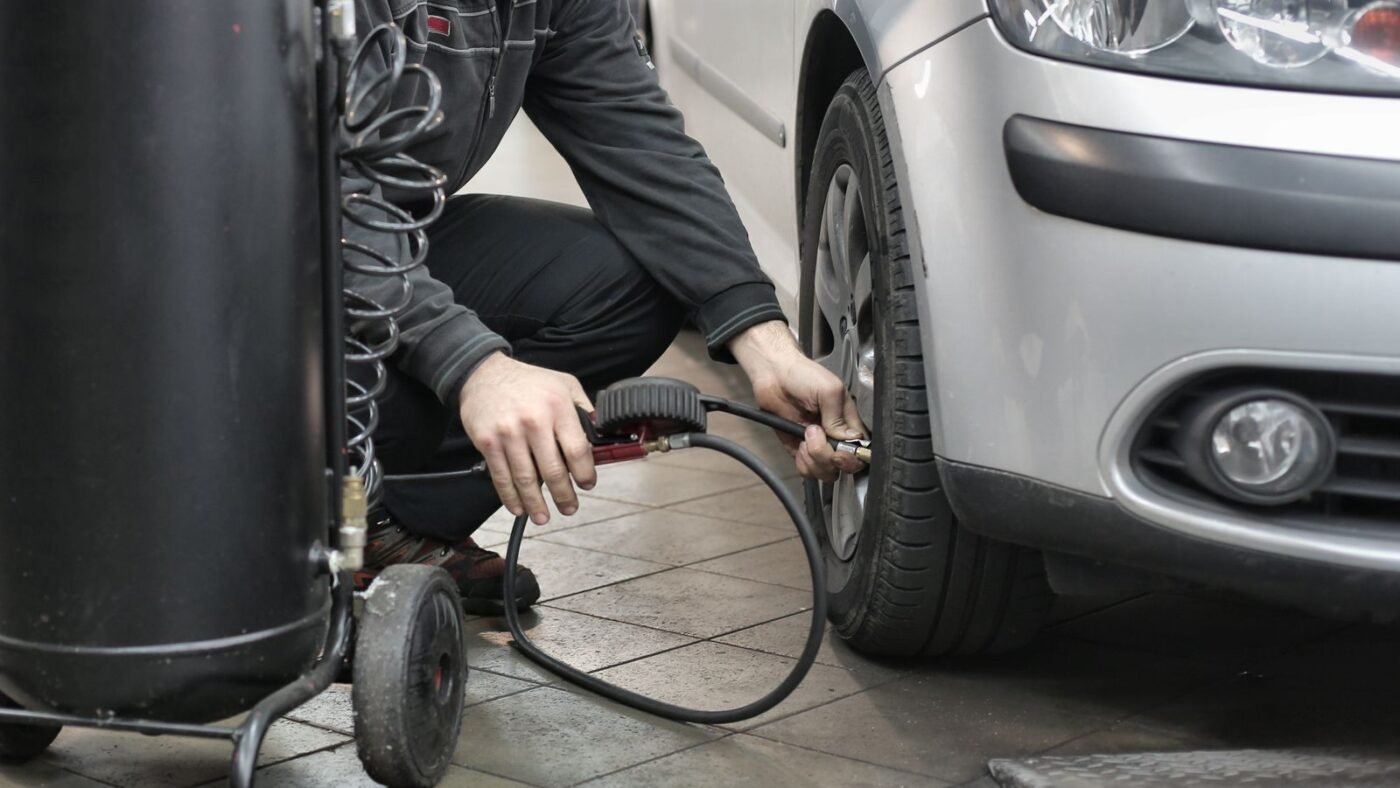
Imagina uma borracharia. Os números são inventados, só pra mostrar o jeito de calcular. O dono recusa serviço porque o compressor velho não dá conta do movimento. Com um compressor novo, ele acha que consegue atender 20 serviços a mais por mês, a R$ 50 cada.
- Venda a mais: 20 x R$ 50 = R$ 1.000.
- Custos desses serviços, como remendo e luz: R$ 200.
- Sobra a mais por mês: R$ 800.
- Parcela do empréstimo: R$ 450.
- O que fica no bolso depois da parcela: R$ 350.
No papel, parece bom. E se o movimento for metade do esperado?
- 10 serviços a mais x R$ 50 = R$ 500.
- Custos: R$ 100.
- Sobra a mais: R$ 400.
- Parcela: R$ 450.
- Resultado: faltam R$ 50 no mês.
Nesse cenário mais fraco, o negócio aguenta tirar R$ 50 do caixa por alguns meses? Se aguenta, segue. Se esses R$ 50 já iam fazer falta, procura um compressor mais barato ou um prazo maior, e refaz a conta com a parcela nova.
Leia também: Vendo bem mas não sobra dinheiro: onde ele foi parar
Quando costuma valer a pena pegar empréstimo para o negócio
O empréstimo costuma compensar quando compra alguma coisa que continua trazendo dinheiro depois:
- Uma máquina que aumenta o que você consegue atender, como o compressor da borracharia ou um segundo forno na padaria.
- Uma reforma simples que abre espaço pra mais clientes, como uma cadeira a mais no salão, se já existe fila de espera.
- Uma compra de mercadoria com venda praticamente garantida e dinheiro entrando antes da primeira parcela apertar.
Em todos esses casos, existe uma resposta clara pra pergunta “de onde vai sair o dinheiro da parcela?”. Se a resposta for “acho que as vendas vão melhorar”, ainda falta conta.
Quando o empréstimo só empurra o problema
O sinal mais forte é o buraco que se repete. Todo mês falta dinheiro pra pagar o aluguel, você pega um empréstimo, cobre, e no mês seguinte falta de novo. Agora, além do aluguel, tem a parcela.
Antes de pedir dinheiro pra cobrir esse tipo de falta, descobre de onde ela vem. Pode ser preço baixo, retirada alta do dono ou mistura das contas de casa com as da empresa. Enquanto a causa continuar lá, o empréstimo só adia a conversa.
Fica de olho também em outras duas situações: pegar empréstimo novo pra pagar empréstimo antigo, sem reduzir os juros, e pegar dinheiro só porque foi aprovado no aplicativo do banco. Oferta pré-aprovada mostra quanto o banco aceita emprestar. A conta de quanto o seu caixa aguenta quem faz é você.
Se a falta aparece só em um período específico, como o janeiro fraco, dá pra se preparar com antecedência. Veja quanto guardar pro mês fraco antes de recorrer ao banco.
O que perguntar antes de assinar
Não olha só pra parcela. Parcela pequena com prazo longo pode sair bem cara. Pede estas informações por escrito:
- Qual é o valor exato da parcela?
- Em quantas vezes?
- Quanto vou pagar no total, somando juros, seguro e tarifas?
- O que acontece se eu quiser quitar antes?
Multiplica a parcela pelo número de meses. No exemplo da borracharia, se fossem 24 parcelas de R$ 450, o total seria de R$ 10.800. Compara esse número em pelo menos dois lugares, como o seu banco e uma cooperativa de crédito. Se o banco pedir garantia e você não tiver, pergunta sobre o Fampe, o fundo de garantia do Sebrae. O próprio Sebrae aponta o crédito como a maior dificuldade dos pequenos negócios.
E se o seu negócio é outro?
A conta é a mesma pra padaria, salão, oficina ou quem presta serviço. Escreve o que você vai comprar, quanto isso faz sobrar a mais por mês e o valor da parcela. Depois, refaz a conta com metade do movimento que você imagina.
Antes de falar com o banco, abre o caderno hoje e faz essa conta com os seus números. Se a parcela não couber no cenário fraco, você acabou de evitar um problema de dois anos.